가상자산 피해구제: 공포·의견수렴·시행의 3가지 날짜

가상자산 피해구제는 피해 유형과 적용 법률에 따라 절차가 달라집니다. 이 글은 보이스피싱 관련 개정법과 하위 규정의 진행 상태를 설명하며, 투자 손실이나 모든 코인 피해가 자동 보상된다는 뜻이 아닙니다.
가상자산 피해구제는 피해 유형과 적용 법률에 따라 절차가 달라집니다. 이 글은 보이스피싱 관련 개정법과 하위 규정의 진행 상태를 설명하며, 투자 손실이나 모든 코인 피해가 자동 보상된다는 뜻이 아닙니다.

슬리피지는 주문할 때 예상한 가격과 실제 체결 가격의 차이입니다. 스테이블코인이 1달러 부근에 거래되더라도 호가의 깊이·주문 크기·시장 변화에 따라 내가 받는 금액은 달라집니다.

브리지 USDC와 네이티브 USDC는 같은 이름처럼 보여도 발행 주체와 뒷받침하는 자산의 위치가 다를 수 있습니다. Circle의 네이티브 발행과 제3자 브리지 구조, 래핑과 CCTP를 구분해야 전송 경로를 올바르게 확인할 수 있습니다.

스테이블코인 발행은 토큰 공급을 늘리는 과정이고 소각은 토큰을 제거하는 과정입니다. 거래소에서 이미 존재하는 코인을 사고파는 일과 다르며, 소각이 언제나 현금 상환을 의미하지도 않습니다.

MiCA 등록부는 업체 이름만 찾는 명단이 아니라 법인·역할·허가 범위와 상태를 확인하는 출발점입니다. 스테이블코인 발행사와 거래·보관 서비스를 제공하는 사업자는 구분해서 읽어야 합니다.

스테이블코인 개인지갑 관련 FATF 자료는 자금세탁 위험과 대응 방안을 이해하기 위한 자료입니다. 위험평가나 권고를 곧바로 모든 국가에서 시행 중인 동일한 금지 규정으로 해석하면 안 됩니다.

스테이블코인 시장 동향은 전체 규모뿐 아니라 코인별 점유율과 공급 변화, 가격 이탈을 같은 기준으로 비교해야 이해할 수 있습니다. 이 글은 2026년 9월 9일 기준의 기록이며 실시간 시세 화면이 아닙니다.

스테이블코인 프리미엄은 기준 가치에 비해 거래 가격이 얼마나 높거나 낮은지를 살펴보는 개념입니다. 한국은행 연구를 읽을 때는 분석 기간과 변수의 관계를 구분하고 이를 개인의 확정 수익 기회로 해석하지 않아야 합니다.
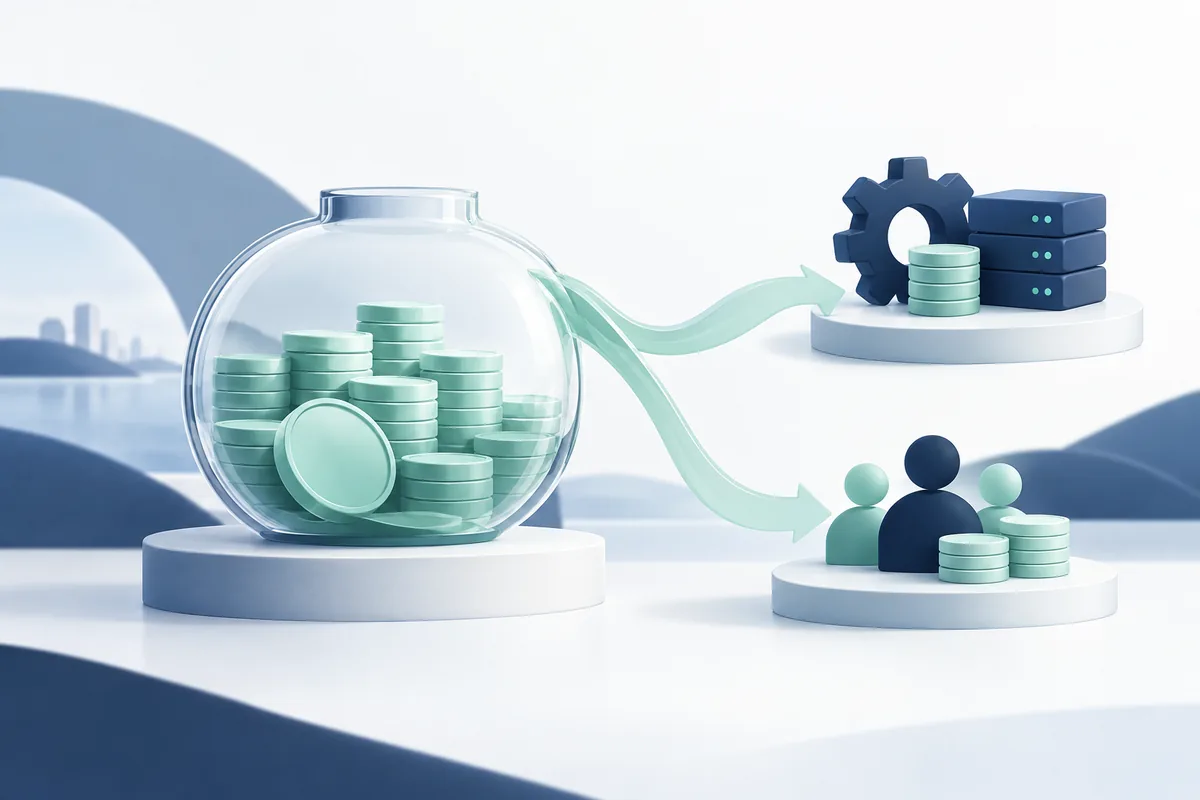
스테이블코인 수익 구조는 준비자산을 운용하는 발행사, 유통·결제를 제공하는 사업자, 토큰을 보유한 이용자로 나누어 봐야 합니다. 발행사가 이자 수익을 얻는다고 보유자에게 같은 수익이 자동 지급되는 것은 아닙니다.
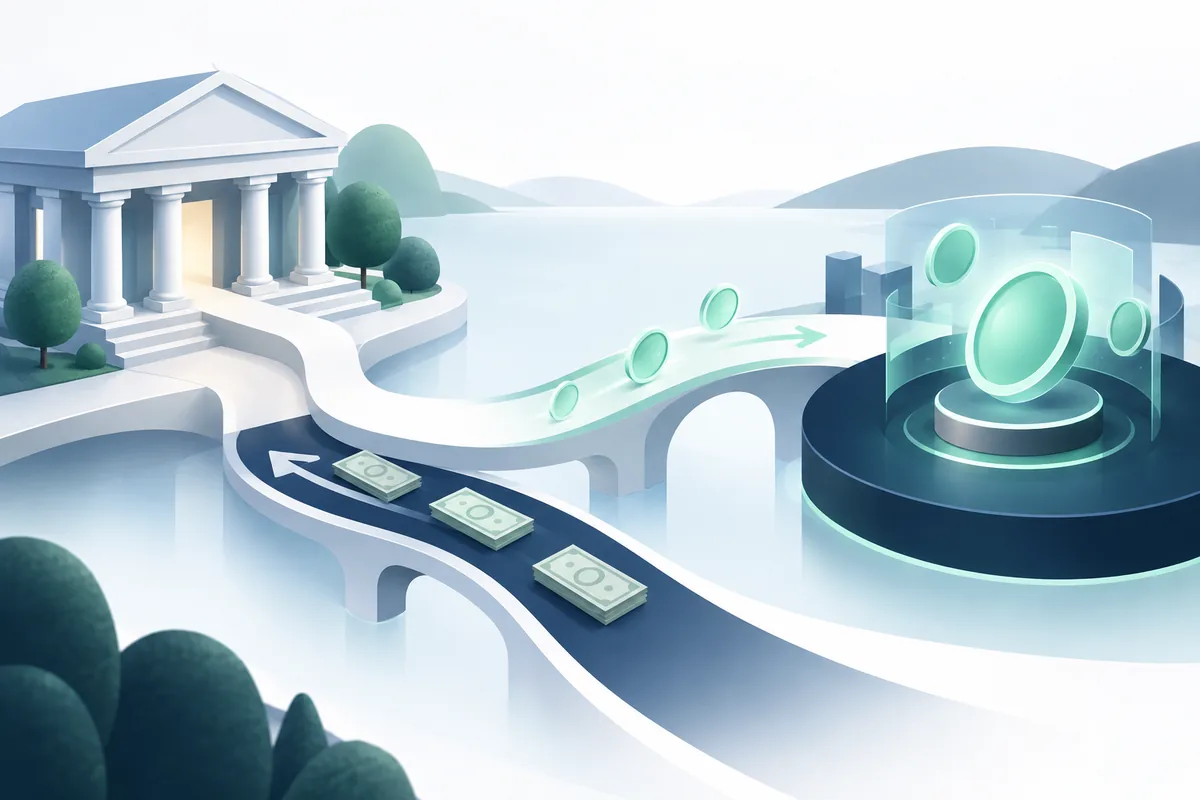
온램프는 법정화폐에서 가상자산으로 들어가는 경로이고 오프램프는 다시 법정화폐로 나오는 경로입니다. 표시 수수료 하나보다 환전·매매·전송·출금 비용을 합친 실제 수령액을 봐야 합니다.