가상자산 과세 2년 유예 추진, 2029년 시행은 확정됐을까?
정부의 가상자산 과세 2년 유예 추진과 현행 국세청의 2027년 안내를 비교합니다. 손실 이월공제·CARF·거래기록에서 확인할 점을 알아보세요.
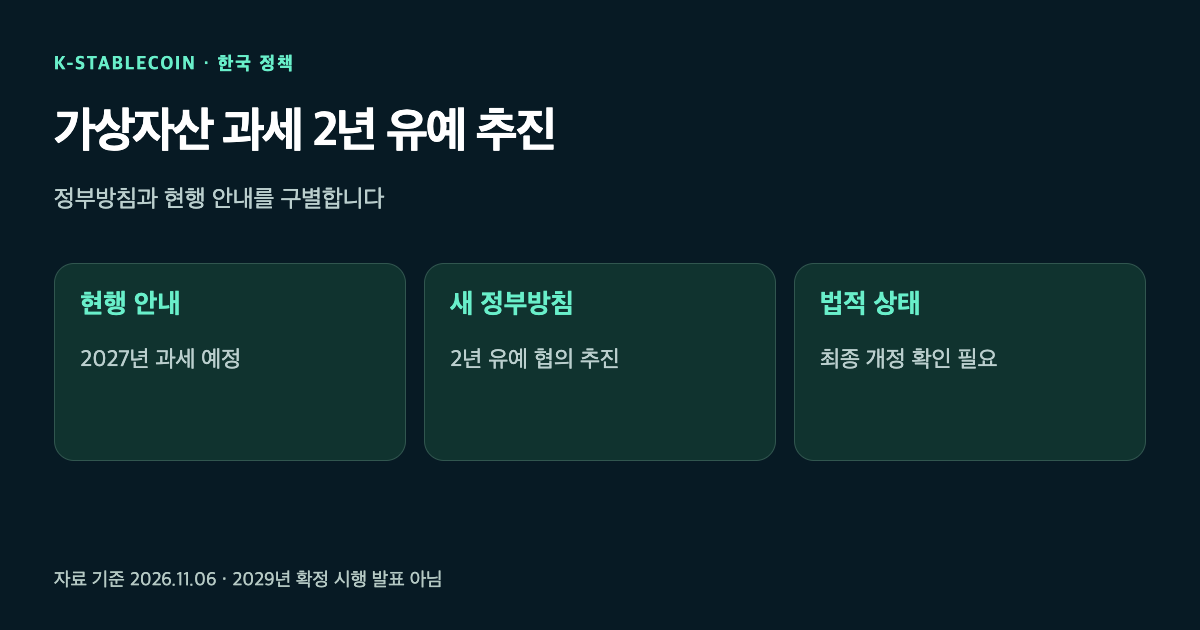
가상자산 과세 2년 유예는 정부가 국회와 협의해 추진하겠다고 발표한 방안입니다. 재정경제부는 11월 5일 현재 2027년으로 예정된 과세를 2년 더 준비하는 방향을 밝혔습니다. 이 발표만으로 2029년 시행이 법 개정으로 확정됐다고 볼 수는 없습니다. 정부 11월 5일 발표
핵심 요약 보기핵심 요약 닫기
- 정부는 2029년 시행을 위한 2년 유예를 국회와 협의해 추진할 방침입니다.
- 현재 국세청은 2027년 1월 1일 이후 양도·대여분 과세를 안내합니다.
- 손실 이월공제와 정보교환은 별도 조건과 절차를 확인해야 합니다.
목차 보기목차 닫기
가상자산 과세 2년 유예는 확정됐나요?
아직 정부의 추진 발표 단계입니다. 정부는 해외 거래정보 확보와 변화하는 제도 여건을 이유로 추가 준비기간을 제시했습니다. 발생한 손실을 이후 연도의 소득 계산에 반영하는 손실 이월공제 제도 개선도 국회와 협의할 계획입니다. 실제 공제 대상과 적용 연도는 최종 법문을 확인해야 합니다. 과세 유예·제도 개선 방침
이 발표만으로 여야의 최종 합의나 법 개정 완료를 뜻하지는 않습니다.
현행 국세청 안내는 무엇인가요?
국세청은 2024년 12월 개정에 따라 2027년 1월 1일 이후 가상자산 양도·대여로 발생하는 소득을 기타소득으로 분리과세한다고 안내합니다. 정부의 추가 유예 발표와 구별해 읽어야 합니다. 국세청 가상자산 소득 안내
| 구분 | 기준과 상태 |
|---|---|
| 현행 국세청 안내 | 2027년 1월 1일 이후 양도·대여분 과세 |
| 정부 새 방침 | 2년 유예를 국회와 협의해 추진 |
| 2029년 | 정부가 추진하는 시행 방향이며 최종 개정 여부 확인 필요 |
| 손실 이월공제 | 손실 이월공제 제도 개선 협의 추진 |
국세청 안내의 기본공제 연 250만원과 소득세 세율 20%(국세)는 현행 가상자산소득 제도 설명입니다. 거래총액에 바로 20%를 곱하는 방식으로 이해하면 안 됩니다. 취득가액·부대비용 등 계산 조건을 따라야 하며, 이번 발표가 세율이나 공제액까지 모두 바꿨다는 뜻도 아닙니다. 소득금액·세액 계산 안내
CARF와 과세 시작은 같은 뜻인가요?
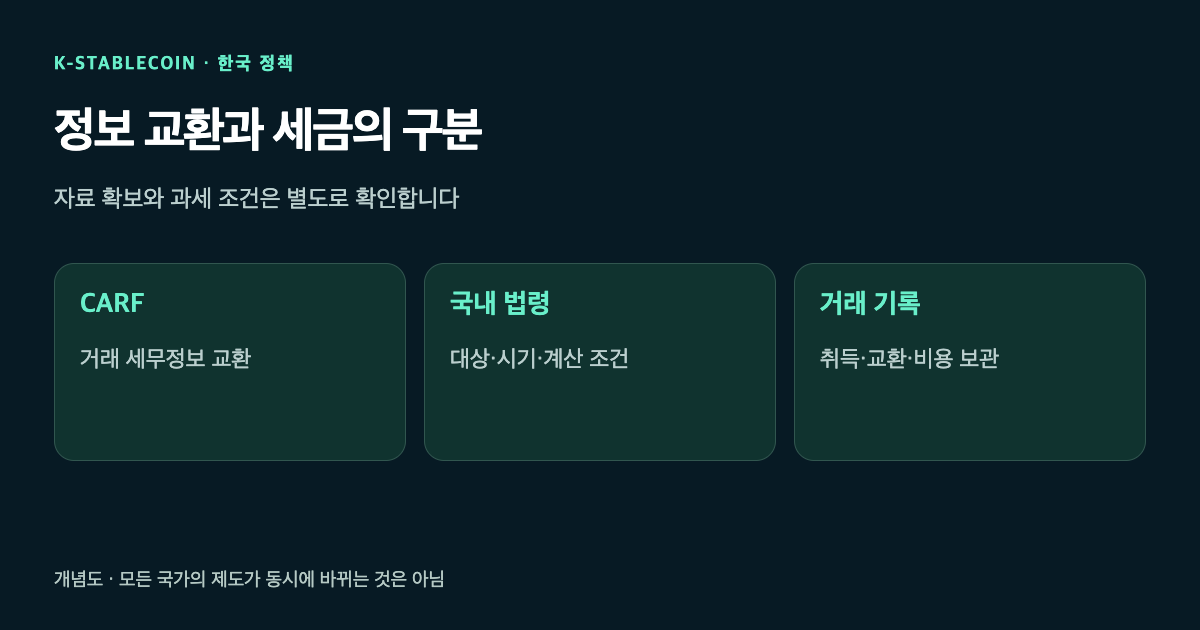
아닙니다. CARF는 가상자산 거래의 세무정보를 관할 당국 사이에서 교환하기 위한 체계입니다. 어느 나라가 언제 자료를 수집하고 교환하는지는, 그 나라의 과세 대상과 세율을 정하는 것과 다른 질문입니다. 홍콩 CARF 일정과 보고 범위도 함께 비교해 보세요.
정부는 미국과의 정보교환이 2029년부터 이뤄지는 점을 추가 준비 이유로 들었습니다. 이 설명을 CARF가 전 세계에서 같은 날 시작한다는 뜻으로 넓힐 수는 없습니다. 국내 과세 개시일 역시 최종 법 개정과 별도로 대조해야 합니다. 정부가 제시한 정보 확보 배경
지금 어떤 기록을 보관하면 좋을까요?
시행일 논의가 진행돼도 거래자료는 나중에 되찾기 어려울 수 있습니다. 거래소별 매수·매도·교환 내역, 수수료, 지갑 이전의 거래 식별값과 수신처 기록을 보관하세요. 플랫폼 이름과 자산명·네트워크·거래일을 함께 남기면 다른 계정 사이의 이전을 구별하기 쉽습니다.
특히 스테이블코인으로 바꿨다는 이유만으로 현금화·교환·대여의 세무 취급이 모두 같거나 면세라고 가정하지 마세요. 위 기록 보관은 실무 준비이며 최종 세액 계산식이나 개인의 납세의무를 확정하는 설명은 아닙니다.
자주 묻는 질문
2029년까지 모든 가상자산 관련 세금이 없어진 건가요?
아닙니다. 이번 발표는 가상자산 소득과세 시행시기와 제도 개선의 추진 방안입니다. 이를 모든 세목이나 모든 납세자에게 적용되는 면제로 확대할 수 없습니다.
손실 이월공제를 바로 적용받을 수 있나요?
손실 이월공제 제도 개선을 추진하겠다는 발표입니다. 구체적인 요건과 적용 시기는 최종 법률·지침에서 확인해야 합니다.
다음에는 무엇을 확인하면 좋을까요?
공식 개정안의 시행일과 적용 대상, 국회 심사·의결, 공포된 법문과 국세청 후속 안내를 순서대로 확인하세요. 세부 문의는 정부 발표에 기재된 재정경제부 소득세제과 044-215-4210을 참고할 수 있습니다.
자료 기준: 2026년 11월 6일. 정부 추진 방침과 현행 국세청 안내를 구별한 설명입니다.